
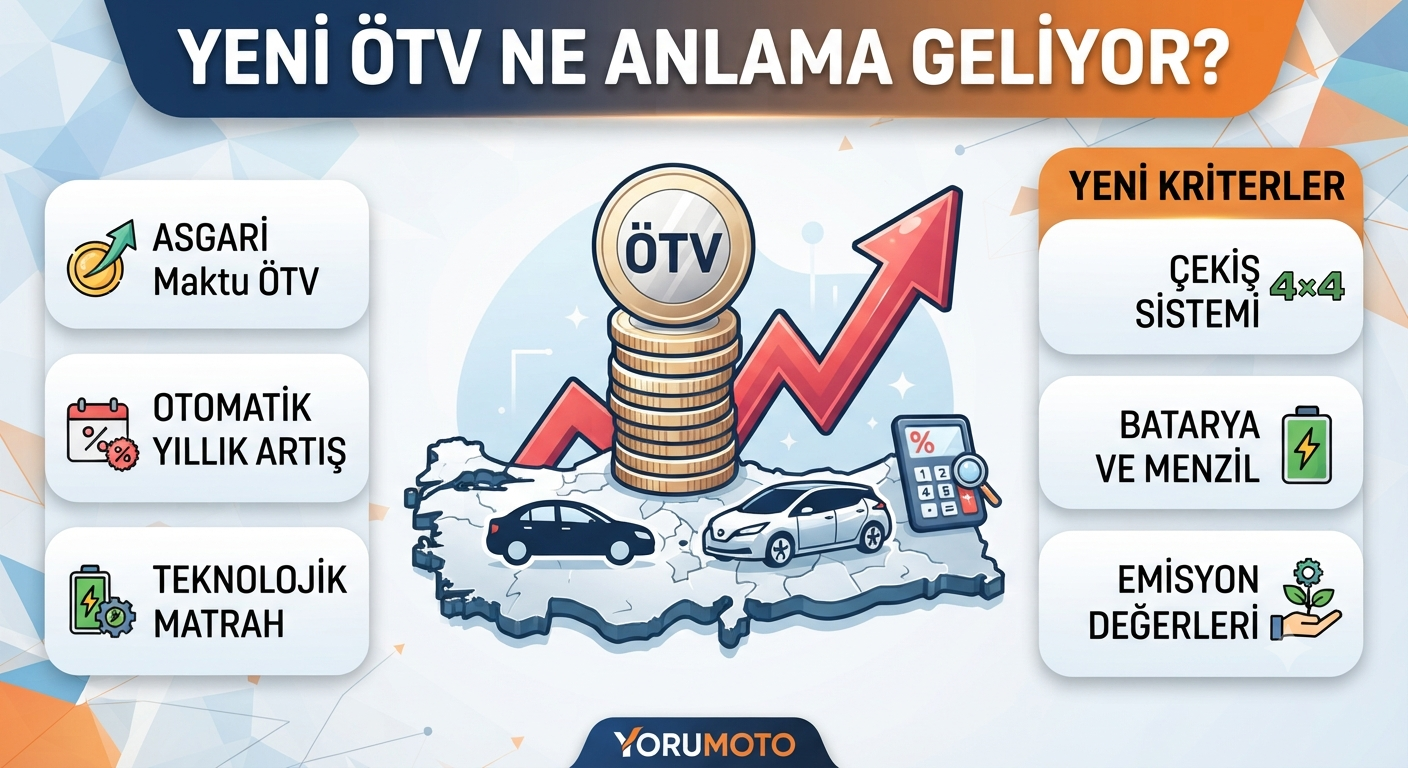
Otomotiv piyasası yine hareketli günlerden geçiyor. Meclis Genel Kurulu’nda kabul edilerek yasalaşan yeni Özel Tüketim Vergisi (ÖTV) düzenlemesi, hem araç alacakları hem de piyasayı yakından takip edenleri doğrudan ilgilendiren önemli yenilikler getiriyor.
Peki, kafaları karıştıran bu yeni düzenleme tam olarak ne anlama geliyor, sistemde neler değişti? Gelin, karmaşık hukuki ve mali terimleri bir kenara bırakarak net bir şekilde göz atalım.
1. Asgari ÖTV Sınırı Geldi: "Taban" Artık Sabit!
Yeni düzenlemenin en çarpıcı maddesi, binek otomobiller ve bazı motosikletler için getirilen asgari maktu vergi sınırları oldu.
Binek Otomobillerde: Hesaplanan oransal ÖTV tutarı ne kadar düşük çıkarsa çıksın, devlet binek araç başına en az 100 bin TL ÖTV tahsil edilmesini garanti altına alıyor. Yani matrahı ne kadar düşük olursa olsun, araçtan alınacak verginin tabanı bu rakamla çizilmiş durumda.
Motosikletlerde: Benzer şekilde, motor gücü 4 kW ve üzerindeki elektrikli/benzinli belirli motosiklet ve L sınıfı araçlar için de asgari ÖTV sınırı 30 bin TL olarak belirlendi.
2. Vergiler Her Yıl Otomatik Artacak
Getirilen bu taban tutarlar (100 bin TL ve 30 bin TL) öyle sabit kalmayacak. Her yıl Vergi Usul Kanunu çerçevesinde açıklanan yeniden değerleme oranında (yani enflasyon ve yeniden değerleme artışlarına paralel olarak) otomatik olarak her yıl yukarı yönlü güncellenecek.
3. Sadece Motor Hacmi Değil, "Çekiş Sistemi" de Devrede
Eski sistemde genellikle motor silindir hacmi ve matrah üzerinden yürüyen hesaplamalara yeni kriterler eklendi. Artık araçların;
Çekiş sistemi (4x4, önden çekiş vb.),
Batarya kapasitesi ve menzili,
Motor gücü ve emisyon değerleri gibi teknik özellikleri, vergilendirme süreçlerinde ve farklı vergi dilimlerinin oluşturulmasında aktif birer kriter olarak dikkate alınacak.
4. Cumhurbaşkanına Esneklik Yetkisi
Yeni kanunla birlikte yürütmeye (Cumhurbaşkanlığına), piyasa koşullarına göre ÖTV tutarlarını belirli oranlarda artırma/indirme, farklı matrah grupları oluşturma ve teknolojik/çevreci kriterlere göre araçları yeniden sınıflandırma konusunda geniş yetkiler tanındı.
Özetle Ne Anlama Geliyor?
Bu düzenleme; devletin vergi gelirlerini olası matrah düşüklüklerine karşı koruma altına alması, düşük segmentteki araçlarda bile vergisel bir taban oluşturması ve değişen otomotiv teknolojilerini (elektrikli, hibrit ve yeni nesil çekiş sistemleri) vergi sistemine entegre etme çabası olarak özetlenebilir.
Otomobil piyasasının nabzını tutan biri olarak söylemek gerekirse; matrah oyunlarının ve ucuz araçlardaki vergi avantajlarının makas daraltılarak ortadan kaldırıldığı, teknolojik altyapının ise vergi hesaplamalarında daha dominant hale geldiği yeni bir döneme girmiş bulunuyoruz.


 Web yazılım hizmeti Makro Creative tarafından sağlanmıştır.